
TMB, İnşaat Sektörü Analizi Ekim 2026 raporunu yayınladı

TMB, İnşaat Sektörü Analizi Ekim 2026 raporunu yayınladı. Nitekim raporda küresel ekonominin yeni fay hatları irdelenmekte.
İnşaat Sektörü Analizi Ekim 2026 raporu özeti
Türkiye Müteahhitler Birliği’nin (TMB) İnşaat Sektörü Analizi Ekim 2026 Raporu’nda küresel ekonominin yeni fay hatları irdelenmekte. Zira Ekonomik İşbirliği ve Kalkınma Örgütü (OECD), Ekonomik İşbirliği ve Kalkınma Örgütü (OECD), Eylül ayında yayımladığı Ara Ekonomik Görünüm Raporu’nda;
- 2026 yılı küresel büyüme tahminini %2,9,
- 2027 yılı büyüme tahminini ise %3,0 olarak açıklamıştır.
Uluslararası Para Fonu (IMF), Ekim ayında yayımladığı Dünya Ekonomik Görünüm Raporu’nda;
- 2026 yılı küresel büyüme tahminini %3,0’dan %3,1’e yükseltirken,
- 2027 yılı büyüme tahminini %3,4 seviyesinde korumuştur.
Türkiye ekonomisi, 2026 yılı ikinci çeyreğinde yıllık bazda %2,3, mevsim ve takvim etkilerinden arındırılmış çeyreklik bazda %1,0 büyümüştür. Aynı dönemde inşaat sektörü yıllık bazda %1,9 küçülerek 14 çeyrektir devam eden kesintisiz büyüme serisini sonlandırmıştır.
Ağustos ayında sanayi üretimi aylık bazda %1,0, yıllık bazda %1,9 azalmıştır. Aynı dönemde ticaret satış hacmi yıllık bazda %0,6 artarken, perakende satış hacmi %10,1 yükselmiştir.
Sanayinin alt sektörleri incelendiğinde, Ağustos ayında bir önceki yılın aynı ayına göre madencilik ve taş ocakçılığı sektörü %1,7, elektrik, gaz, buhar ve iklimlendirme üretimi ile dağıtımı %1,3 artarken, imalat sanayi %2,5 azalmıştır.
Ocak-Ağustos döneminde ihracat yıllık bazda %4,0 artarak 185,0 milyar ABD Doları, ithalat ise %5,3 artarak 250,8 milyar ABD Doları olmuştur. Aynı dönemde dış ticaret açığı %9,3 artarak 65,8 milyar ABD Dolarına yükselirken, ihracatın ithalatı karşılama oranı %73,8 seviyesinde gerçekleşmiştir.
Eylül ayında;
- Ekonomik Güven Endeksi 101,3,
- Tüketici Güven Endeksi 91,9,
- Reel Kesim (İmalat Sanayi) Güven Endeksi 102,5 olmuştur.
Aynı dönemde;
- Hizmet Sektörü Güven Endeksi 111,9,
- Perakende Ticaret Sektörü Güven Endeksi 111,3,
- İnşaat Sektörü Güven Endeksi ise 83,0 seviyesinde gerçekleşmiştir.
Ağustos ayında inşaat üretimi yıllık bazda %2,3, aylık bazda ise %4,0 artmıştır. İnşaat maliyet endeksi ise
aynı dönemde aylık bazda %2,04, yıllık bazda %29,59 yükselmiştir.
ENR (Engineering News Record) Dergisi’nin yayımladığı “2026 yılı Dünyanın En Büyük 250 Uluslararası Müteahhidi Listesi”ne göre Türkiye, 49 firma ile listede ikinci sıradaki yerini 2025 yılında da korumuştur.
Ocak-Eylül 2026 döneminde Türk inşaat sektörü tarafından yurt dışında 4,9 milyar ABD Doları tutarında 97 proje üstlenilmiştir. Böylece sektörün 1972 yılından bu yana ulaştığı uluslararası proje hacmi 12.987 proje ve 569 milyar ABD Doları olmuştur. Yurt dışında iş üstlenilen ülke sayısı ise Kanada ile birlikte 139’a yükselmiştir.
İnşaat Sektörü Analizi Ekim 2026 DÜNYA – Küresel Ekonomi Dirençli; Ancak Dönüşüm ve Riskler Derinleşiyor
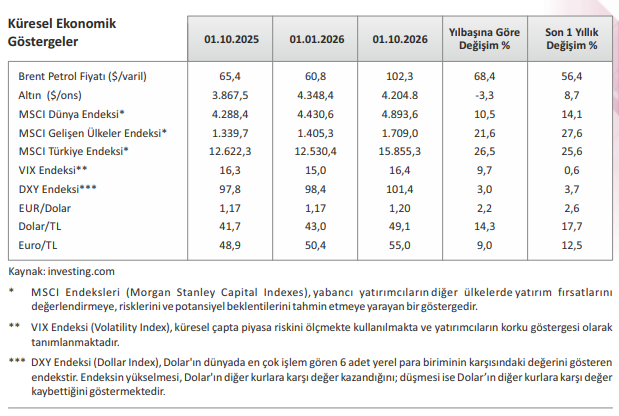
2026 yılının sonuna yaklaşırken küresel ekonomi jeopolitik gerilimler, enerji arzına ilişkin belirsizlikler, yüksek kamu borçları ve sıkı finansal koşulların oluşturduğu baskılara rağmen dirençli bir görünüm sergilemiştir. Bununla birlikte, küresel büyümenin bileşimi ve ülkeler arasındaki performans farklılıkları belirginleşmiş; enerji fiyatlarındaki yükselişin enflasyon üzerindeki etkisi, para politikalarının hareket alanını sınırlayan başlıca unsurlardan biri olmuştur. Orta Doğu’daki gerilim ve Hürmüz Boğazı’ndaki aksamaların enerji arzı üzerindeki etkileri, özellikle enerji ithalatçısı ekonomilerde maliyet baskılarını artırırken, yüksek faiz oranları ve uzun vadeli tahvil getirilerinin yüksek seviyelerini koruması küresel finansman koşullarının sıkı kalmasına neden olmuştur.
Buna karşılık, ABD ekonomisinin görece güçlü seyri, Asya ekonomilerindeki direnç ve yılın ilk yarısında küresel ticaretin beklenenden daha güçlü gerçekleşmesi ekonomik aktiviteyi destekleyen başlıca unsurlar arasında yer almıştır.
2026 yılı üçüncü çeyreğinde küresel ekonomik görünümün en önemli belirleyicileri ise enerji fiyatları, enflasyon ve para politikası koşulları olmuştur. Enerji arzındaki olası bozulmaların enflasyonist baskıları yeniden artırması, merkez bankalarının faiz indirimlerinde daha temkinli hareket etmesine neden olabilecek bir unsur olarak öne çıkarken, yüksek kamu borçları ve uzun vadeli faizlerin yüksek seyri maliye politikası alanını da daraltmıştır.
Küresel ekonomideki dönüşümün önemli unsurlarından bir diğeri de teknoloji yatırımlarındaki hızlı artış olmuştur. Yapay zekâ, yarı iletkenler, veri merkezleri, sunucu sistemleri ve diğer yüksek teknoloji altyapılarına yönelik yatırımlar, özellikle ABD başta olmak üzere gelişmiş ekonomilerde yatırım ve talep dinamiklerini desteklerken, bu alanlarda kullanılan ürünlerin uluslararası ticaret içindeki ağırlığı da artmıştır.
Nitekim, son dönemde yapay zekânın gelişim hızına ilişkin tartışmalar gündeme gelirken, Anthropic CEO’su Dario Amodei, 12 Eylül’de yapay zekâ modellerindeki gelişimin, kontrol ve güvenlik mekanizmalarının kapasitesini aşabileceği uyarısında bulunarak geliştirilme hızının yavaşlatılması ve güvenlik denetiminin güçlendirilmesi çağrısı yapmış, Amodei’nin bu çağrısına OpenAI CEO’su Sam Altman ile Tesla ve SpaceX CEO’su Elon Musk da destek vermiştir. Anthropic’in basına sızan halka arz belgelerinde ise gelişmiş yapay zekâ sistemlerinin “insanlık için felaket düzeyinde veya varoluşsal riskler” oluşturabileceğine ilişkin uyarılara yer verilmiş; 261 sayfalık ana bölümün yaklaşık 80 sayfası risk faktörlerine ayrılmıştır. Mayıs ayında Magnifica Humanitas (Muhteşem İnsanlık) başlıklı ilk papalık genelgesini yapay zekâya ayıran Papa XIV. Leo’dan, dev teknoloji şirketlerinin en tepesindeki “techbro”lara kadar insanlığın geleceği hakkında farklı perspektiflerden benzer endişelerin dile getirilmesi, yapay zekânın geleceğinin yalnızca ekonomik getiriler ve teknolojik kapasite üzerinden değerlendirilemeyeceğini göstermiştir.
Ekonomik İşbirliği ve Kalkınma Örgütü (OECD), 23 Eylül 2026’da yayımladığı Ara Ekonomik Görünüm Raporu’nda küresel ekonomiye ilişkin değerlendirmesini güncellemiştir. OECD, 2026 yılı küresel büyüme tahminini Haziran ayındaki %2,8 seviyesinden %2,9’a yükseltirken, 2027 yılı tahminini %3,1’den %3,0’e indirmiştir. Kuruluş, küresel ekonominin 2026 yılının ilk yarısında yavaşlamasına karşın Orta Doğu’daki çatışmanın ekonomik etkilerinin başlangıçta öngörülenden daha sınırlı kaldığını belirtmiştir. Petrol stoklarının yüksek olması, Körfez dışından sağlanan ek enerji arzı, alternatif tedarik kaynaklarının devreye alınması ve kamu destekleri bu direnci destekleyen unsurlar olarak öne çıkmıştır.
Uluslararası Para Fonu (IMF), 13 Ekim 2026’da yayımladığı Dünya Ekonomik Görünümü Raporu’nda
küresel ekonominin;
- 2026 yılında %3,1,
- 2027 yılında ise %3,4
büyüyeceğini öngörmüştür.
IMF raporunda, küresel ekonominin jeopolitik gerilimler, enerji ve gıda fiyatlarındaki yükseliş ile artan belirsizliklere karşın dirençli seyrini koruduğunu; ancak büyüme görünümünün ülkeler arasında giderek daha fazla farklılaştığı değerlendirmelerine yer vermiştir. Raporda ayrıca yapay zekâ kaynaklı yatırımlar ve teknoloji
sektöründeki güçlü talebin küresel büyümeyi desteklediği, buna karşılık enerji ithalatçısı ve düşük gelirli
ekonomilerin artan maliyet baskılarıyla karşı karşıya kaldığı belirtilmiştir.
IMF raporunda 2026 ve 2027 yıllarında
- ABD ekonomisinin %2,3,
- Euro Bölgesi ekonomisinin ise sırasıyla %1,1 ve %1,2
büyüyeceği tahminine yer verilmiştir.
2026 yılının üçüncü çeyreğinde küresel finansal piyasalar da jeopolitik gelişmeler, enerji fiyatları ve merkez bankalarının para politikalarına ilişkin beklentiler doğrultusunda dalgalı bir seyir izlemiştir. Enerji arzına ilişkin endişeler petrol fiyatlarını yukarı yönlü baskılarken, yüksek enerji maliyetlerinin enflasyon üzerindeki etkisi faiz indirimlerine ilişkin beklentileri sınırlamıştır. Buna karşılık teknoloji şirketlerine yönelik güçlü yatırım döngüsü ve yapay zekâ temalı talep, özellikle hisse senedi piyasalarında risk iştahını destekleyen unsurlardan biri olmuştur. Uzun vadeli tahvil faizlerindeki yükseliş ise kamu borçlanma maliyetleri ve finansal varlık değerlemeleri açısından yeni bir risk alanı oluşturmuştur.
Orta Doğu ve Kuzey Afrika Ülkeleri (MENA): Jeopolitik gerilim ekonomik dönüşümü hızlandırıyor
2026 yılı üçüncü çeyreğinde Orta Doğu ve Kuzey Afrika (MENA) bölgesinde jeopolitik gerilimlerin ekonomik etkileri belirginleşmiştir. ABD ve İsrail ile İran arasındaki çatışmanın uzaması ve Hürmüz Boğazı’ndaki ulaşımın kesintiye uğraması, özellikle Körfez ülkeleri açısından enerji arzından ziyade enerji ihracatının ve ticaret akışlarının güvenliğini temel bir risk alanı haline getirmiştir. Hürmüz Boğazı’ndaki kesintiler, petrol ihracat hacimlerinin ve kamu gelirlerinin azalmasının yanı sıra turizm, havacılık ve lojistik faaliyetleri üzerinde de baskı oluşturmuştur.
Körfez ekonomileri açısından jeopolitik gerilimlerin etkisi enerji gelirleriyle sınırlı kalmamış; lojistik, taşımacılık, havacılık, turizm ve finansal piyasalar üzerinde de baskı oluşturmuştur. Hürmüz Boğazı’ndaki kesintiler sonrasında enerji ihracatında alternatif güzergâhların ve mevcut boru hattı kapasitesinin daha etkin kullanılması önem kazanırken, Kızıldeniz’deki güvenlik risklerinin artması bu alternatiflerin de kırılganlığını ortaya koymuştur. Böylece bölge ülkeleri açısından enerji üretim kapasitesinin yanı sıra, enerji ve ticaret akışlarını farklı güzergâhlara yönlendirebilecek altyapının geliştirilmesi stratejik bir öncelik haline gelmiştir.
Bölgesel güvenlik mimarisinin yeniden şekillenmesinde Türkiye, Suudi Arabistan ve Pakistan arasında Ağustos ayında kurumsallaştırılması yönünde adımlar atılan Mekke Ortak Savunma Anlaşması da öne çıkmıştır. Üç ülke, 31 Ağustos’ta İstanbul’da gerçekleştirdikleri toplantıda Mekke Anlaşması kapsamındaki işbirliğinin kurumsallaştırılması, Suudi Arabistan’da bir sekretarya kurulması ve savunma sanayii işbirliği, ortak teknoloji geliştirme ve ortak üretim yoluyla savunma yeteneklerinin güçlendirilmesi konusunda mutabık kalmıştır.
2026 yılının üçüncü çeyreğinde MENA bölgesinde ekonomik gündem, çatışmaların kısa vadeli etkilerini yönetmenin ötesinde, enerji ve ticaret akışlarını jeopolitik şoklara karşı daha dayanıklı hale getirme arayışına yönelmiştir. Hürmüz Boğazı’na alternatif enerji ihracat güzergâhlarının geliştirilmesi, Kızıldeniz ve Bab el-Mandeb’deki deniz güvenliğinin sağlanması, bölgesel ulaştırma bağlantılarının çeşitlendirilmesi ve Irak ile Suriye’nin bölgesel ekonomik sistemle yeniden bütünleşmesine yönelik adımlar bu dönüşümün öne çıkan unsurları olmuştur.
İnşaat Sektörü Analizi Ekim 2026 TÜRKİYE – Ekonomide Yavaşlama Belirginleşiyor
2026 yılının üçüncü çeyreği, Türkiye ekonomisinde dezenflasyon sürecinin devam ettiği ancak ekonomik aktivite üzerindeki yavaşlatıcı etkilerin daha belirgin hissedildiği bir dönem olmuştur. Yılın ikinci çeyreğinde ekonomi %2,3 oranında büyürken, sıkı finansal koşullar, yüksek finansman maliyetleri ve iç talepteki daralma büyüme performansını sınırlayan temel unsurlar olmuştur. Küresel ticaretteki belirsizlikler, enerji fiyatlarındaki dalgalanma ve jeopolitik gelişmeler de büyüme ve maliyetler üzerinde aşağı yönlü riskleri artırmıştır. Eylül ayının ortasında yatırım fonu piyasasında yaşanan gelişmelerin finansal piyasalarda oynaklığı ve yatırımcı risk algısını artırması, ekonomik görünüm açısından yeni bir risk unsuru olarak öne çıkmıştır. Kamuoyunda “Fon Krizi” olarak adlandırılan gelişmenin özellikle yılın son çeyreğinde ekonomik faaliyet üzerinde baskı oluşturabileceğine ilişkin değerlendirmeler, finansal koşulların reel sektör üzerindeki etkisinin önemini artırmıştır.
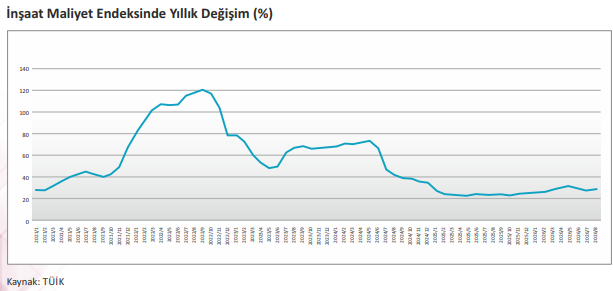
Yılın ikinci çeyreğinde kaydedilen büyüme, ekonomik aktivitedeki ivme kaybının belirginleştiğine işaret etmiş, büyümenin kompozisyonunda hanehalkı tüketimi etkisini korurken, yatırım harcamalarındaki sınırlı artış ve dış talepteki zayıflama büyümenin daha dengeli ve sürdürülebilir bir yapıya kavuşmasını zorlaştırmıştır. Sanayi üretimindeki zayıf seyir ile finansman maliyetlerinin yatırımlar üzerindeki baskısı, üçüncü çeyrekte ekonomik aktivitenin temkinli görünümünü koruduğunu göstermiştir.
Enflasyon cephesinde dezenflasyon eğilimi üçüncü çeyrekte de sürmüştür. Eylül ayında tüketici fiyatları aylık bazda %1,84 artarken yıllık enflasyon %29,73 seviyesine gerilemiştir. Bununla birlikte hizmet fiyatlarındaki katılık, enerji maliyetlerindeki yükseliş ve üretici fiyatlarındaki artış, fiyat istikrarı sürecinin kırılganlığını koruduğunu göstermiştir.
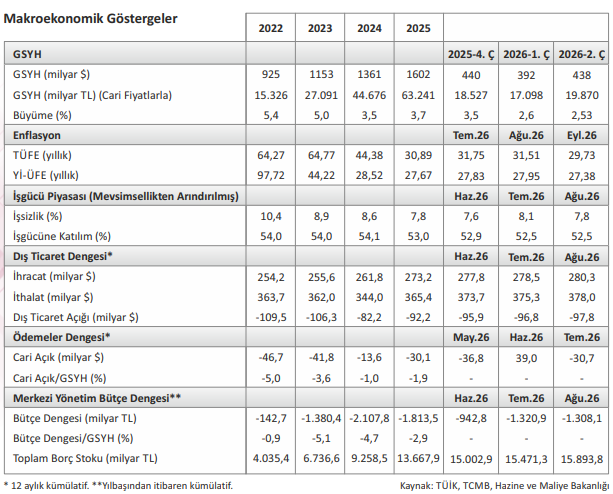
İşgücü piyasasında ise ekonomik aktivitedeki yavaşlamaya karşın işsizlik oranı Ağustos ayında %7,8
seviyesinde gerçekleşmiştir. Bununla birlikte sanayi üretimindeki zayıf görünüm ve reel sektör faaliyet
koşullarındaki baskı, istihdam piyasasının ekonomik aktivitedeki gelişmelere duyarlılığını koruduğunu
göstermiştir.
Bu dönemin ekonomi politikasının ayak seslerini izleme açısından önemli gelişmelerinden biri 2027-2029 OVP’nin açıklanması olmuştur. Programda; öncekilerde olduğu gibi fiyat istikrarı, mali disiplin, sürdürülebilir büyüme ve yapısal dönüşüm temel politika alanları olarak belirlenmiştir. OVP’de;
- 2026 yılı büyümesinin %3,3 seviyesinde gerçekleşmesi,
- büyümenin 2027’de %4,2,
- 2028’de %4,6 ve
- 2029’da %5 seviyesine
yükselmesi öngörülmüştür.
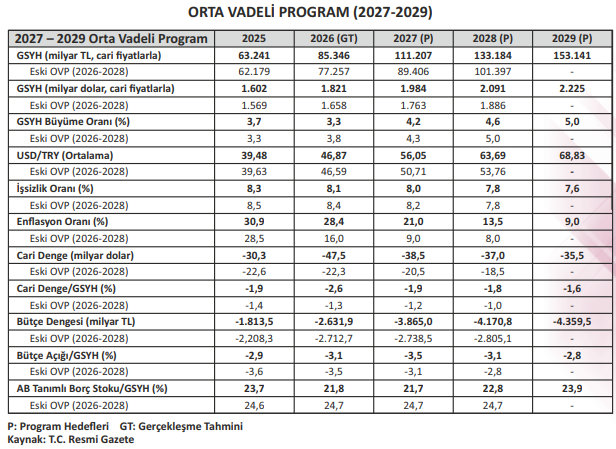
Yeni OVP’de enflasyonun;
- 2026 sonunda %28,4’e,
- 2027’de %21’e,
- 2028’de %13,5’e ve
- 2029’da %9’a gerilemesi
öngörülmüştür.
Reel sektör göstergeleri, ekonomik aktivitedeki yavaşlamanın özellikle üretim ve yatırım kararları
üzerinde baskı oluşturmaya devam ettiğini göstermiştir.
2026 yılının üçüncü çeyreğinde Türkiye ekonomisi, dezenflasyon sürecinde ilerleme kaydetmekle birlikte büyüme, üretim ve yatırım üzerindeki baskının daha görünür hale geldiği bir dönem yaşamıştır. Yeni OVP ile fiyat istikrarı ve mali disiplin hedefleri korunurken, orta vadede büyümenin yeniden hızlandırılması için yatırım, verimlilik, rekabet gücü, üretim kapasitesi ve ihracatın güçlendirilmesi hedeflenmiştir. Önümüzdeki dönemde dezenflasyon kazanımlarını korurken reel sektörün üretim ve yatırım kapasitesini destekleyecek politika bileşiminin güçlendirilmesi temel öncelik haline gelmiştir. Bu çerçevede, ekonomi politikalarındaki tutarlılık ve öngörülebilirliğinin sürdürülmesi, beklentilerin iyileştirilmesi ve güvenin pekiştirilmesi açısından önem taşımaktadır.
Öte yandan, İstanbul Sanayi Odası (İSO) Türkiye İmalat PMI, Eylül ayında 48,1’den 47,9’a gerileyerek imalat sanayinde faaliyet koşullarındaki yavaşlamanın sürdüğüne işaret etmiştir. Böylece PMI, 50 eşik değerinin altında kalmaya devam ederken, faaliyet koşullarındaki bozulma aylık bazda iki buçuk yıl boyunca sürmüştür.
Bu arada, sanayi ve hizmet sektörlerindeki işletmelerin satın alma müdürlerinin değerlendirmelerini içeren MÜSİAD SAMEKS Bileşik Endeksi, Eylül ayında bir önceki aya göre 1,0 puan artarak 51,3 seviyesine yükselmiştir. Aynı dönemde Hizmet Sektörü SAMEKS Endeksi 2,8 puan artışla 50,9 seviyesine yükselerek genişleme bölgesine geçerken, Sanayi Sektörü SAMEKS Endeksi 3,8 puan gerileyerek 47,7 seviyesine düşmüş ve daralma bölgesine geçmiştir.
Büyüme: İvme kaybı belirginleşti, büyüme hedefi aşağı çekildi
Türkiye ekonomisi, 2026 yılının ikinci çeyreğinde zincirlenmiş hacim endeksine göre yıllık bazda %2,3 büyüme kaydetmiştir. Bu oran, piyasa beklentilerinin altında kalırken 2020 yılının ikinci çeyreğinden bu yana kaydedilen en düşük yıllık büyüme performansına işaret etmiştir. 2026 yılının ilk çeyreğine ilişkin yıllık büyüme oranı da %2,5’ten %2,6’ya güncellenmiştir. Böylece yılın ilk yarısında Türkiye ekonomisi yıllık bazda %2,5 büyümüştür. Mevsim ve takvim etkilerinden arındırılmış verilere göre çeyreklik büyüme %1,1 düzeyinde gerçekleşirken, ilk çeyreğe ilişkin oran %0,1’den %0,3’e revize edilmiştir.
Üretim yöntemiyle değerlendirildiğinde, hizmetler sektörü büyümeye en yüksek katkıyı sağlayan sektör
olmayı sürdürmüştür. İkinci çeyrekte yıllık bazda %2,1 büyüyen hizmetler sektörü, büyümeye 1,3 puan
katkıda bulunmuştur. Tarım sektörü %13,3, sanayi sektörü ise %2,4 büyümüştür. Gayrimenkul faaliyetlerinde büyüme %2,1 olarak gerçekleşirken, inşaat sektörü %1,9 daralmıştır.
İkinci çeyrek verileri, ekonomik büyümenin tüketim harcamalarıyla desteklenmeye devam ettiğini, ancak iç talepte ve yatırımlarda ivme kaybının belirginleştiğini göstermiştir. Net ihracatın büyümeye pozitif katkı sağlaması olumlu bir gelişme olmakla birlikte, bu katkıda ithalattaki gerilemenin etkisi öne çıkmıştır.
Üretim tarafında sanayi ve hizmetler sektörlerindeki büyüme ekonomik aktiviteyi desteklerken, yatırım harcamalarındaki zayıf seyir büyümenin kompozisyonunu sınırlamıştır.
Güven Endeksleri: Ekonomik güven eşiği aştı
TÜİK tarafından açıklanan Ekonomik Güven Endeksi, Temmuz ayında 99,8 seviyesinde gerçekleşirken, Ağustos ayında %0,8 artışla 100,6’ya, Eylül ayında ise %0,7 artışla 101,3’e yükselmiştir. Böylece ekonomik güven endeksi, iki aylık artışın ardından yeniden 100 eşik değerinin üzerine çıkmış ve genel ekonomik duruma ilişkin iyimserliğin güçlendiğine işaret etmiştir.
Alt endeksler incelendiğinde, Eylül ayında Tüketici Güven Endeksi bir önceki aya göre %1,3 artarak 91,9’a, Reel Kesim (İmalat Sanayi) Güven Endeksi ise %0,1 artışla 102,5 seviyesine yükselmiştir. Aynı dönemde Perakende Ticaret Sektörü Güven Endeksi %1,1 artışla 111,3’e ulaşırken, Hizmet Sektörü Güven Endeksi 111,9 seviyesinde sabit kalmıştır. İnşaat Sektörü Güven Endeksi ise %0,2 azalarak 83,0 seviyesine gerilemiştir.
Ekonomik Güven Endeksi’ndeki yükselişin alt bileşenlere dağılımı, beklentilerdeki iyileşmenin daha çok tüketim ve ticaret kanallarında yoğunlaştığını göstermiştir. Perakende Ticaret Sektörü Güven Endeksi’nin yüksek seviyesini koruması ve Tüketici Güven Endeksi’ndeki artış, hanehalkı talebi ile satış beklentileri açısından olumlu bir görünüm sunarken, bu iyileşmenin üretim ve yatırım kararlarına ne ölçüde yansıyacağı belirsizliğini korumuştur. Özellikle İnşaat Sektörü Güven Endeksi’nin 83,0 seviyesine gerilemesi, sektörün ekonomik konjonktüre ilişkin beklentilerinin diğer faaliyet alanlarından ayrıştığını ortaya koymuştur.
İnşaat Sektörü Analizi Ekim 2026 – İNŞAAT SEKTÖRÜ
Sektörün Büyüme Sınavı
Türk inşaat sektöründe 2026 yılının ikinci çeyreğinde büyüme performansı zayıflamış ve sektör %1,9 oranında daralmıştır. Aynı dönemde Türkiye ekonomisi %2,3 oranında büyümüştür. Böylece son yıllarda ekonominin üzerinde büyüme performansı sergileyen inşaat sektöründe büyüme eğilimi kesintiye uğramıştır. Sektördeki bu görünümde yüksek finansman maliyetleri, sıkı kredi koşulları ve özel sektör yatırımlarındaki temkinli yaklaşım belirleyici olmuştur.
Sektördeki faaliyet koşullarında gözlenen zayıflama, yeni yatırım ve proje kararlarında daha ihtiyatlı bir yaklaşımın benimsenmesine neden olmuştur. Deprem bölgesindeki yeniden inşa faaliyetleri ile kamu yatırımları sektörü desteklemeyi sürdürmüş olmakla birlikte, özel sektör yatırımlarındaki yavaşlama ve konut talebindeki zayıf görünüm sektörün genel büyüme performansını sınırlamıştır. Bu gelişmeler, inşaat sektöründe son dönemde kamu kaynaklı faaliyetlerin ağırlığının devam ettiğini, özel sektör tarafında ise finansman ve talep koşullarının daha belirleyici hale geldiğini göstermiştir.
Maliyet baskıları da sektörün faaliyet ortamındaki temel sorunlardan biri olmayı sürdürmüştür. Malzeme ve işçilik maliyetlerindeki yüksek artışlar, finansman giderleriyle birlikte firmaların maliyet ve kârlılık yapıları üzerinde baskı oluşturmuştur. Talep koşullarının sınırlı kaldığı bir ortamda maliyetlerdeki yükseliş, yeni yatırımların ve proje kararlarının daha temkinli alınmasına yol açarken, sektöre ilişkin güven göstergeleri de beklentilerdeki ihtiyatlı görünümün sürdüğüne işaret etmiştir.
Konut piyasasında talep koşullarının henüz güçlü bir toparlanma sergilememesi de sektörün görünümünü sınırlayan unsurlar arasında yer almıştır. Yüksek konut fiyatları, finansman koşulları ve hanehalkının satın alma gücündeki baskılar konut talebini olumsuz etkilerken, yeni yapı arzına ilişkin göstergeler de yatırım iştahındaki temkinli görünümü desteklemiştir. Bununla birlikte, deprem bölgesindeki yeniden inşa faaliyetleri ve kamu yatırımları sektörel faaliyet açısından önemli bir destek unsuru olmayı sürdürmüştür.
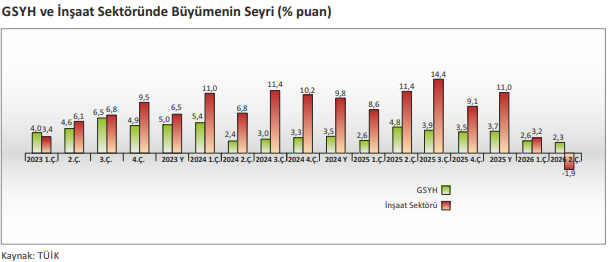
Böylece 2026 yılının üçüncü çeyreğinde inşaat sektörünün görünümünü, büyümedeki zayıflama, yüksek
maliyet ve finansman baskısı, iç talepteki temkinli seyir ve küresel jeopolitik belirsizlikler belirlemiştir.
Buna karşılık kamu yatırımları ve yeniden inşa faaliyetleri sektör açısından temel destek unsurları olmayı
sürdürmüştür.
Buna karşılık, İnşaat Üretim Endeksi Ağustos ayında yıllık bazda %2,3, aylık bazda ise %4,0 artmıştır. Alt sektörler itibarıyla bina inşaatı endeksi yıllık %0,9 gerilerken, bina dışı yapıların inşaatı endeksi %21,8, özel inşaat faaliyetleri endeksi ise %0,1 artmıştır. Aylık bazda ise bina inşaatı endeksi %4,5, bina dışı yapıların inşaatı endeksi %2,2 ve özel inşaat faaliyetleri endeksi %3,8 yükselmiştir.
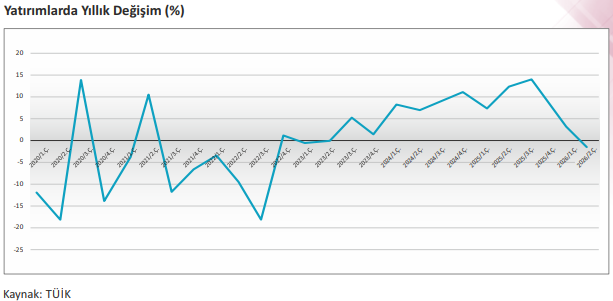
TÜİK tarafından açıklanan İnşaat Maliyet Endeksi, 2026 yılı Ağustos ayında bir önceki aya göre %2,04, yıllık bazda ise %29,59 artmıştır. Endeks kapsamındaki malzeme fiyatları aylık %2,73, yıllık %28,72 yükselirken, işçilik maliyetlerindeki artış sırasıyla %0,82 ve %31,20 olmuştur. Bina inşaatı maliyet endeksi aynı dönemde aylık %1,59, yıllık %28,94 artış kaydetmiştir.
TÜİK verilerine göre İnşaat Sektörü Güven Endeksi, Eylül ayında bir önceki aya göre %0,2 gerileyerek 83,0
seviyesinde gerçekleşmiştir. Ağustos ayında 83,1 olan endeksin 100 eşik değerinin altında kalmayı sürdürmesi, inşaat sektöründe mevcut faaliyetlere ve gelecek döneme ilişkin beklentilerde kötümser görünümün devam ettiğine işaret etmektedir.
Türkiye İMSAD tarafından açıklanan İnşaat Malzemesi Sanayi Bileşik Endeksi ise Ağustos ayında bir önceki aya göre 1,1 puan azalarak 72,0 seviyesine gerilemiştir. Aynı dönemde;
- Faaliyet Endeksi 1,0 puan düşüşle 121,6’ya,
- Güven Endeksi 1,0 puan azalışla 44,4’e,
- Beklenti Endeksi ise 1,0 puan gerileyerek 57,2’ye inmiştir.
Böylece üç alt endekste de düşüş kaydedilirken, inşaat malzemesi sanayisinde faaliyet, güven ve beklentilerdeki zayıflama Ağustos ayında birlikte gözlenmiştir.
Konut Segmenti: Yıllık gerilemede ikinci el satışlar belirleyici

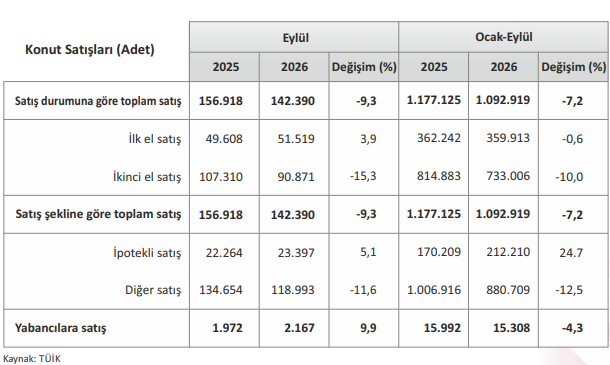
Türkiye genelinde toplam konut satışları 2026 Eylül ayında bir önceki yılın aynı ayına göre %9,3 azalarak 142 bin 390 adet olarak gerçekleşmiştir. İlk el konut satışları yıllık bazda %3,9 artarak 51 bin 519 adede yükselirken, ikinci el konut satışları %15,3 azalarak 90 bin 871 adede gerilemiştir.
Böylece toplam satışlar içindeki ilk el konut satışlarının payı %36,2, ikinci el satışların payı %63,8 olmuştur. Ocak-Eylül döneminde toplam konut satışları geçen yılın aynı dönemine göre %7,2 azalarak 1 milyon 92 bin 919 adede gerilemiştir. İlk el satışların kümülatif dönemde yalnızca %0,6 azalmasına karşılık ikinci el satışların %10,0 gerilemesi, toplam konut satışlarındaki yıllık düşüşte ikinci el segmentinin belirleyici olmaya devam ettiğini göstermiştir.
Aylık İş Yeri Satış verileri

İş yeri piyasasında da benzer biçimde ikinci el segmentindeki gerileme toplam satışları aşağı çekmiştir. 2026 Eylül ayında toplam iş yeri satışları yıllık bazda %3,8 azalarak 17 bin 345 adede gerilemiş.
- ilk el satışlar %13,2 artmış,
- ikinci el satışlar %10,5 azalmıştır.
İpotekli iş yeri satışlarının %37,7 artmasına karşın toplam satışların gerilemesi, finansman kanalındaki hareketlenmenin ticari gayrimenkul talebindeki zayıflığı telafi etmekte henüz yeterli olmadığını göstermiştir.
TCMB Konut Fiyat Endeksi (KFE) verileri
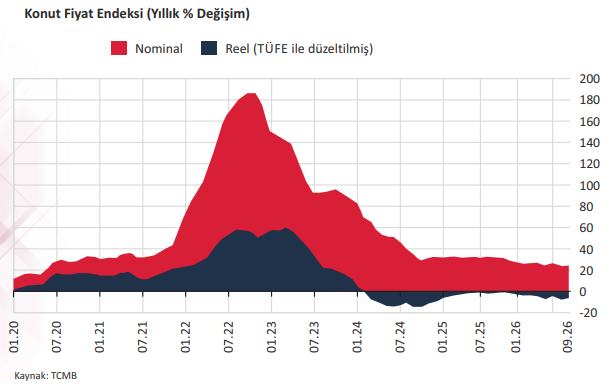
TCMB tarafından Türkiye’deki konutların kalite etkisinden arındırılmış fiyat değişimlerini izlemek amacıyla hesaplanan Konut Fiyat Endeksi (KFE) (2023=100), 2026 yılı Eylül ayında KFE bir önceki aya göre %1,2 artarak 239,4 seviyesinde gerçekleşmiştir. Bir önceki yılın aynı ayına göre nominal olarak %22,3 oranında artan KFE, aynı dönemde reel olarak %5,7 azalmıştır. Böylece konut fiyatlarında nominal artış sürerken, enflasyondan arındırılmış fiyatlar yıllık bazda gerilemeye devam etmiştir.

TÜİK tarafından açıklanan 2026 yılı ilk çeyreği Yapı İzin İstatistikleri‘ne göre, 2026 yılının ilk çeyreğinde yapı ruhsatı verilen bina sayısı yıllık bazda %19,6, daire sayısı %37,0 ve toplam yüzölçümü %26,1 oranında artmıştır. Yapı ruhsatı verilen toplam yüzölçümün;
- %72,8’i belediyeler,
- %27,2’si ise diğer yetkili idareler
tarafından gerçekleştirilmiştir.
Yurt Dışı Müteahhitlik Hizmetleri: İvme kaybı sürüyor
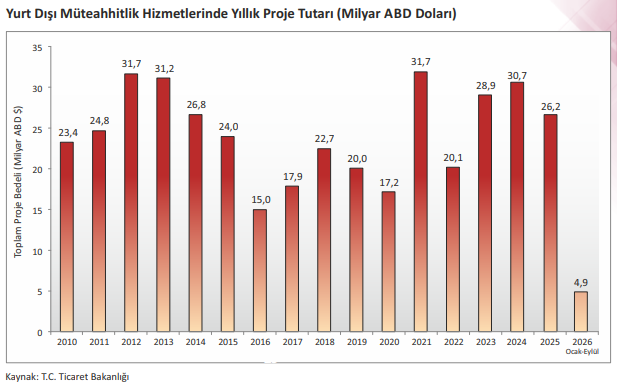
Ocak-Eylül 2026 dönemi itibarıyla Türk inşaat sektörü tarafından yurt dışında 4,9 milyar ABD Doları tutarında 97 proje üstlenilmiştir. Böylece sektörün 1972 yılında Libya ile yurt dışı pazara açılmasından bu yana ulaştığı uluslararası proje portföyü büyüklüğü üstlenilen 12.987 projeyle toplam 568,9 milyar ABD Doları olmuştur. Yurt dışı müteahhitlik hizmetleri, 2026 yılının üçüncü çeyreği itibarıyla zayıf seyrini sürdürmüştür.
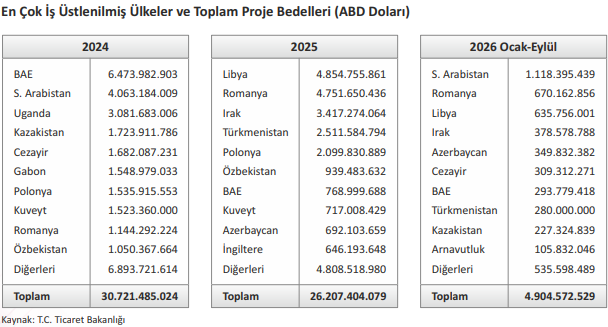
2026 yılının ilk üç çeyreğinde yurt dışında en çok iş üstlenilen ülkeler;
- 1,1 milyar ABD Doları ile Suudi Arabistan
- 670 milyon ABD Doları ile Romanya,
- 635,8 milyon ABD Doları ile Libya yer almıştır.
1972-2026 Ocak-Eylül döneminde yurt dışında en çok iş üstlenilmiş ülkeler;
- 103,4 milyar ABD Doları ile Rusya Federasyonu,
- 56,6 milyar ABD Doları ile Türkmenistan,
- 39,4 milyar ABD Doları ile de Irak yer almıştır.
ENR 2026: Türk inşaat sektörü küresel konumunu güçlendirdi
Dünya inşaat sektörünün yakından takip ettiği ENR Dergisi’nin, müteahhitlik firmalarının ülkeleri dışındaki faaliyetlerinden elde ettikleri bir önceki yıl gelirlerini esas alarak hazırladığı 2026 yılı ENR En Büyük 250 Uluslararası Müteahhitlik Firması Listesi, Türk müteahhitlik hizmetlerinin uluslararası pazarlardaki güçlü konumunu bir kez daha ortaya koymuştur. Türkiye, listeye giren 49 firmasıyla Çin’in ardından ikinci sıradaki yerini korumuştur. Çin 75 firma ile ilk sırada yer alırken, ABD 41 firma ile üçüncü sırada bulunmuştur.
Düzenleyen; İnş. Müh. Mithat GÜNEY, PMP

Benzer Konular

REIDIN-GYODER, Yeni Konut Fiyat Endeksi Kasım 2022 raporuna göre endeks geçen yılın aynı dönemine göre yüzde 99,43 arttı. Yeni Konut Fiyat Endeksi Kasım 2022 raporuna göre yıllık artış yüzde 99,43 REIDIN-GYODER, Yeni Konut Fiyat Endeksi Kasım 2022 raporuna göre endeks geçen yılın aynı dönemine göre yüzde 99,43 arttı. Aynı şekilde...

Teknoloji odaklı gayrimenkul değerleme platformu Endeksa verilerine göre Türkiye Genelinde 2025 Kasım Satılık Konut Fiyatları Yıllık Değer Artışı yüzde 28,4 oldu. Endeksa; “Türkiye Genelinde 2025 Kasım Satılık Konut Fiyatları Yıllık Değer Artışı nominal olarak yüzde 28,4 oldu.” Büyük veri analizi ve yapay zeka yöntemlerini kullanarak gayrimenkul değer hesabı sunan ve...

TCMB, 2023 Eylül Konut Fiyat Endeksi (KFE) verilerine göre Türkiye genelinde Eylül ayında konut fiyatları yıllık bazda nominal olarak yüzde 89,2 artmış. Merkez Bankası, 2023 Eylül Konut Fiyat Endeksi verilerini açıkladı Türkiye Cumhuriyet Merkez Bankası (TCMB), Türkiye konut piyasasındaki fiyatların değişimlerinin takip edilmesi amacıyla oluşturulan Konut Fiyat Endeksi (KFE) verilerini...
İNDER, kentsel dönüşüm sürecinde olan ev sahiplerine yol gösterme amacıyla Kentsel Dönüşüm Müteahhidi Seçme Rehberi yayınladı. Kentsel Dönüşüm Müteahhidi Seçme Rehberi yayınlandı İstanbul İnşaatçılar Derneği (İNDER), kentsel dönüşüm sürecinde olan ev sahiplerine yol gösterme amacıyla Kentsel Dönüşüm Müteahhidi Seçme Rehberi yayınladı. “Kentsel Dönüşüm ve Dönüşüm Alanlarında Müteahhit Seçme Rehberi” nde;...

Türkiye Hazır Beton Birliği (THBB), Hazır Beton Endeksi 2026 Eylül raporunu açıkladı. Buna göre inşaat sektöründe durgunluk sürüyor. THBB, Hazır Beton Endeksi 2026 Eylül Raporunu açıkladı Türkiye Hazır Beton Birliği (THBB), her ay merakla beklenen inşaat ile bağlantılı imalat ve hizmet sektörlerindeki mevcut durum ile beklenen gelişmeleri gösteren Hazır Beton...

TÜİK’e göre 2021 Temmuz inşaat sektörü güven endeksi, Haziran ayındaki yükselişini sürdürdü. 2021 Temmuz İSGE yüzde 4,7 artarak 86,3 oldu. Türkiye İstatistik Kurumu (TÜİK) tarafından açıklanan 2021 Temmuz inşaat sektörü güven endeksi, Haziran ayındaki yükselişini sürdürdü. Bu istatistiki verilere göre, Temmuz ayı İSGE, 2021 Haziran inşaat sektörü güven endeksine göre yüzde 4,7 artarak, 86,3...
Bir Yorum Yazın
Ziyaretçi Yorumları - 0 Yorum